Budget planen: So bleibt am Monatsende mehr Geld übrig
27. September 2026
Budget planen statt Geld verschwenden: So geht’s
Kennst du das?
Am Anfang des Monats kommt das Geld aufs Konto und für einen kurzen Moment fühlt sich alles ziemlich entspannt an. Miete bezahlt, Rechnungen erledigt, vielleicht sogar ein bisschen Geld zur Seite gelegt. Läuft.
Und dann … irgendwie nicht mehr.
Hier noch schnell etwas bestellt, dort einen Kaffee geholt, zwischendurch Lebensmittel eingekauft und ach ja – diese eine Abbuchung hatte man natürlich auch komplett vergessen.
Plötzlich ist der Monat noch lange nicht vorbei, aber das Geld irgendwie schon.
Oh mein Gott. Wo ist das bitte alles hingegangen?
Genau hier kommt ein Budget ins Spiel.
Ein Budget soll nämlich nicht dafür sorgen, dass du jeden Cent dreimal umdrehst und dir am Ende des Monats nicht einmal mehr einen Kaffee gönnst. Im Gegenteil: Eine gute Budgetplanung soll dir zeigen, wo dein Geld tatsächlich hingeht und wie du es bewusster einsetzen kannst.
Denn Geld zu planen bedeutet nicht automatisch, weniger zu leben.
Es bedeutet, weniger planlos auszugeben.
Und das ist ein ziemlich großer Unterschied.
Passender interner Link: Hier könntest du auf einen bestehenden Artikel zum Thema „Finanzielle Freiheit“, „Geld sparen“ oder „Money Mindset“ verlinken.
Warum dein Geld schneller verschwindet, als du denkst
Das Problem sind meistens gar nicht die großen Ausgaben.
Natürlich – wenn plötzlich eine Autoreparatur, eine hohe Rechnung oder eine größere Anschaffung ansteht, kann das ordentlich ins Budget hauen.
Aber im Alltag sind es häufig die vielen kleinen Ausgaben, die sich summieren.
5 € hier.
12 € dort.
Noch schnell etwas beim Bäcker.
Eine Bestellung, weil man eigentlich „nur kurz schauen“ wollte.
Und natürlich das berühmte:
„Ach komm, das gönne ich mir jetzt.“
Einmal ist das überhaupt kein Problem.
Aber wenn aus dem einzelnen „Ich gönne mir das“ zehn kleine Ausgaben pro Woche werden, sieht die Sache plötzlich anders aus.
Das Gemeine daran: Einzelne Beträge fühlen sich meistens gar nicht nach viel Geld an.
Genau deshalb lohnt es sich, nicht nur auf die großen Rechnungen zu schauen, sondern auf das gesamte Bild.
Ein kleines Beispiel
Stell dir vor, du gibst jeden Tag durchschnittlich 5 € für Kleinigkeiten aus.
Das können Snacks, Getränke, spontane Einkäufe oder kleine Online-Bestellungen sein.
5 € wirken erstmal harmlos.
Aber über einen Monat kommt da einiges zusammen.
Und genau deshalb kann ein Budgetplaner so hilfreich sein: Du musst nicht raten, wo dein Geld bleibt.
Ein Budget ist im Grunde nichts anderes als ein Plan für dein Geld.
Du überlegst dir vorher:
Wie viel Geld kommt rein?
Welche festen Ausgaben habe ich?
Wie viel brauche ich für meinen Alltag?
Wie viel möchte ich sparen?
Und vor allem:
Wie viel kann ich tatsächlich frei ausgeben?
Das klingt erstmal ziemlich langweilig.
Aber genau dieser Überblick kann unglaublich erleichternd sein.
Denn wenn du weißt, dass beispielsweise 150 € für Freizeit, Shopping und andere Wünsche eingeplant sind, musst du nicht bei jedem Einkauf überlegen:
„Kann ich mir das jetzt eigentlich leisten?“
Du hast deinem Geld vorher bereits einen Platz gegeben.
Und genau darum geht es bei einem Budget.
Nicht darum, dir alles zu verbieten.
Sondern darum, deinem Geld einen Plan zu geben.
Schritt 1: Finde heraus, wie viel Geld dir wirklich zur Verfügung steht
Bevor du mit Sparzielen und Challenges startest, solltest du erstmal wissen, wie viel Geld du überhaupt zur Verfügung hast.
Schreib deine regelmäßigen Einnahmen auf.
Dazu können beispielsweise gehören:
Gehalt
Nebenjob
Selbstständige Einnahmen
Kindergeld
Unterhalt
andere regelmäßige Einnahmen
Wichtig ist, dass du nicht mit einem Wunschbetrag rechnest, sondern mit dem Geld, das dir tatsächlich zur Verfügung steht.
Denn ein Budget funktioniert nur dann, wenn es realistisch ist.
Wenn du beispielsweise 1.500 € zur Verfügung hast, solltest du nicht so tun, als hättest du 2.000 €.
Klingt logisch.
Machen wir trotzdem alle manchmal. 😅
Schritt 2: Schreibe deine festen Ausgaben auf
Jetzt wird es interessant.
Welche Kosten kommen jeden Monat ziemlich zuverlässig?
Zum Beispiel:
Miete
Strom
Internet
Handy
Versicherungen
Abos
Kreditraten
Mitgliedschaften
regelmäßige Verträge
Schau hier wirklich genau hin.
Gerade bei Abos passiert es schnell, dass man Dinge weiterbezahlt, die man eigentlich kaum noch nutzt.
Streamingdienst Nummer 1.
Streamingdienst Nummer 2.
Fitnessstudio, obwohl man seit drei Monaten „nächste Woche wieder richtig anfängt“.
Und irgendwo läuft vielleicht noch ein Probeabo, das man längst vergessen hat.
Hier kannst du tatsächlich Geld finden, ohne zusätzliches Einkommen zu benötigen.
Einfach indem du deine bestehenden Ausgaben überprüfst.
Schritt 3: Vergiss die variablen Ausgaben nicht
Jetzt kommen wir zu dem Bereich, bei dem das Budget meistens etwas chaotischer wird.
Lebensmittel.
Freizeit.
Shopping.
Restaurantbesuche.
Beauty.
Geschenke.
Hobbys.
Transport.
Und natürlich all die kleinen Dinge, die man vorher irgendwie nicht auf dem Schirm hatte.
Genau deshalb solltest du auch diese Ausgaben einplanen.
Denn ein Budget, bei dem du jeden Monat nur deine Rechnungen bezahlst und für alles andere 0 € einträgst, wird vermutlich nicht lange funktionieren.
Warum?
Weil du trotzdem leben möchtest.
Und das ist vollkommen normal.
Ein realistisches Budget berücksichtigt deshalb auch Spaß und persönliche Wünsche.
Denn ein Budget ohne Platz für das Leben ist meistens kein realistisches Budget.
Schritt 4: Lege dein Sparziel fest
Jetzt kommt der Teil, bei dem du dir überlegen darfst:
Wofür möchte ich eigentlich sparen?
Denn „Ich sollte mehr sparen“ ist zwar ein guter Gedanke, aber noch kein konkretes Ziel.
Viel motivierender ist:
„Ich möchte 1.000 € für meinen Notgroschen sparen.“
Oder:
„Ich möchte nächstes Jahr meinen Urlaub damit finanzieren.“
Oder:
„Ich möchte mir finanzielle Rücklagen aufbauen.“
Ein konkretes Ziel macht Sparen greifbarer.
Und plötzlich bedeutet „Ich gebe heute 20 € weniger aus“ nicht mehr einfach nur „Ich darf das nicht“.
Sondern:
„Ich komme meinem Ziel 20 € näher.“
Das verändert die ganze Perspektive.
Link-Tipp: Hier könntest du sehr schön zu einem Artikel über „Sparziele setzen“, „Notgroschen aufbauen“ oder „Finanzielle Freiheit“ verlinken.
Schritt 5: Mach dein Budget sichtbar
Jetzt kommt mein persönlicher Lieblingsteil.
Mach dein Budget nicht zu irgendeiner Zahl, die irgendwo in einer Notiz-App verschwindet.
Mach es sichtbar.
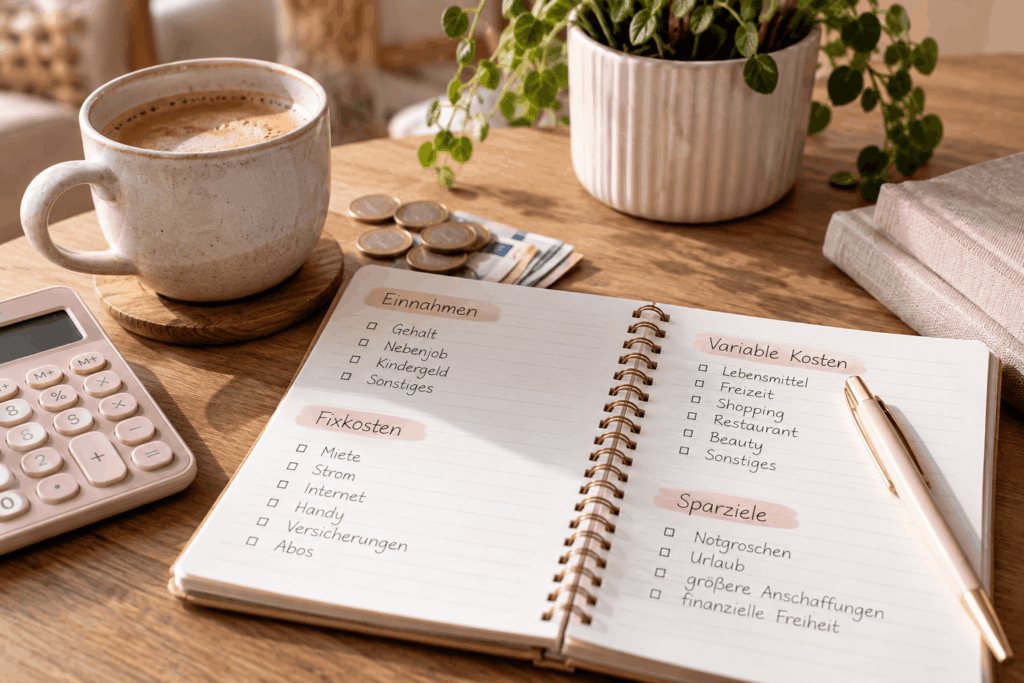
Du kannst dafür beispielsweise einen klassischen Budgetplaner verwenden.
Darin kannst du Einnahmen, Fixkosten, variable Ausgaben, Sparziele und deine tatsächlichen Ausgaben festhalten.
Das Schöne daran?
Du musst nicht jeden Monat wieder bei null anfangen.
Du kannst vergleichen:
Was hatte ich geplant?
Was habe ich tatsächlich ausgegeben?
Wo lag ich daneben?
Und genau diese Unterschiede sind interessant.
Vielleicht hast du für Lebensmittel 300 € eingeplant, aber tatsächlich 370 € ausgegeben.
Dann weißt du:
Hier muss ich genauer hinschauen.
Vielleicht waren es aber auch nur 250 €.
Dann weißt du:
Okay, hier funktioniert mein Plan ziemlich gut.
So wird dein Budget mit der Zeit immer realistischer.
Du möchtest dein Budget übersichtlich planen? Ein Budgetplaner kann dir dabei helfen, Einnahmen, Ausgaben und Sparziele an einem Ort festzuhalten. So siehst du auf einen Blick, wie viel dir jeden Monat zur Verfügung steht und wo du dein Geld ausgibst. Hier findest du einen passenden Budgetplaner.
Die 30-Tage-Budget-Challenge
Und jetzt machen wir daraus eine kleine Challenge.
Denn manchmal reicht es nicht, sich vorzunehmen:
„Ab jetzt gebe ich weniger Geld aus.“
Das klingt ungefähr so motivierend wie:
„Ab Montag ernähre ich mich nur noch gesund.“
Wir wissen alle, wie das endet. 😂
Eine Challenge macht das Ganze konkreter.
Deine 30-Tage-Budget-Challenge
Woche 1: Beobachten
In der ersten Woche geht es noch gar nicht darum, perfekt zu sparen.
Du beobachtest einfach.
Schreib jede Ausgabe auf.
Auch die 2,50 €.
Auch den Kaffee.
Auch den spontanen Online-Kauf.
Auch die 8 € für etwas, bei dem du fünf Minuten später selbst nicht mehr weißt, warum du es eigentlich gekauft hast.
Keine Selbstvorwürfe.
Nur beobachten.
Denn du kannst nur etwas verändern, wenn du weißt, was überhaupt passiert.
Woche 2: Ausgaben hinterfragen
Jetzt schaust du dir deine Ausgaben genauer an.
Bei jedem Kauf kannst du dir drei Fragen stellen:
Brauche ich das wirklich?
Will ich es wirklich?
Oder kaufe ich es gerade einfach spontan?
Und nein, du musst nicht bei jeder Kleinigkeit ein philosophisches Seminar veranstalten.
Aber gerade bei größeren oder spontanen Käufen kann diese kleine Pause helfen.
Manchmal stellst du fest:
„Ja, ich möchte das wirklich.“
Dann kauf es.
Ohne schlechtes Gewissen.
Und manchmal stellst du fest:
„Eigentlich brauche ich das überhaupt nicht.“
Dann bleiben die 20 € eben auf deinem Konto.
Beides ist völlig okay.
Woche 3: Einen Sparbereich auswählen
Jetzt suchst du dir einen Bereich aus, in dem du bewusster sparen möchtest.
Nicht zehn.
Einen.
Vielleicht sind es Lieferdienste.
Vielleicht Shopping.
Vielleicht Essen unterwegs.
Vielleicht unnötige Abos.
Oder vielleicht merkst du, dass du beim Lebensmitteleinkauf regelmäßig mehr ausgibst als geplant.
Dann konzentrierst du dich eine Woche lang genau darauf.
Das macht die Challenge viel realistischer.
Woche 4: Dein Budget optimieren
Jetzt kommt der spannende Teil.
Du schaust dir deine vergangenen Wochen an.
Was hat gut funktioniert?
Wo bist du regelmäßig über dein Budget gekommen?
Welche Ausgaben waren unnötig?
Wo möchtest du dir bewusst mehr Geld einplanen?
Und was möchtest du im nächsten Monat anders machen?
Das Ziel ist nicht, am Ende einen perfekten Budgetplan zu besitzen.
Das Ziel ist, deinen eigenen Umgang mit Geld besser zu verstehen.
Budget planen heißt nicht, dass du nichts mehr ausgeben darfst
Das möchte ich an dieser Stelle ganz klar sagen.
Ein Budget sollte kein Gefängnis sein.
Wenn du jeden Monat nur noch darüber nachdenkst, ob du dir etwas leisten darfst, macht das Ganze irgendwann keinen Spaß mehr.
Und genau deshalb finde ich es sinnvoll, bewusst einen Betrag für Dinge einzuplanen, die dir Freude machen.
Vielleicht sind es 50 €.
Vielleicht 100 €.
Vielleicht mehr oder weniger.
Das hängt von deiner persönlichen Situation ab.
Aber wenn du weißt:
„Das ist mein Geld für Freizeit und Wünsche.“
kannst du es auch ausgeben.
Ohne jedes Mal das Gefühl zu haben, gerade deine komplette finanzielle Zukunft ruiniert zu haben, weil du dir ein neues Oberteil gekauft hast.
Ein Budget bedeutet schließlich nicht:
Kein Geld ausgeben.
Es bedeutet:
Geld bewusst ausgeben.
Was tun, wenn du dein Budget trotzdem überschreitest?
Spoiler:
Es wird passieren.
Du wirst irgendwann mehr ausgeben als geplant.
Vielleicht gibst du 80 € für Lebensmittel aus, obwohl dein Wochenbudget 60 € beträgt.
Vielleicht kommt eine unerwartete Rechnung.
Vielleicht hast du einfach einen schlechten Monat.
Das bedeutet nicht, dass deine komplette Budgetplanung gescheitert ist.
Schau dir stattdessen an, warum du das Budget überschritten hast.
War der Betrag von Anfang an unrealistisch?
Gab es eine unerwartete Ausgabe?
Oder war es tatsächlich eine spontane Ausgabe?
Diese Unterscheidung ist wichtig.
Denn manchmal muss nicht dein Verhalten verändert werden.
Vielleicht muss einfach dein Budget angepasst werden.
Der wichtigste Fehler bei der Budgetplanung
Einer der größten Fehler ist meiner Meinung nach, zu streng zu starten.
Du setzt dir ein riesiges Sparziel.
Du willst plötzlich auf sämtliche Restaurantbesuche verzichten.
Keine Shoppingtour mehr.
Keine kleinen Belohnungen.
Jeden Cent sparen.
Und nach zwei Wochen bist du genervt und schmeißt alles hin.
Das Problem bist dann nicht unbedingt du.
Vielleicht war dein Plan einfach zu extrem.
Ein gutes Budget muss zu deinem echten Leben passen.
Wenn du jeden Monat beispielsweise 100 € sparen möchtest, aber bisher gar nichts zurückgelegt hast, kann es sinnvoller sein, zunächst mit einem kleineren Betrag anzufangen.
Du kannst später immer noch erhöhen.
Denn finanzielle Gewohnheiten entstehen nicht über Nacht.
Sie entstehen dadurch, dass du sie immer wieder machst.
Budgetplanung kann sogar Spaß machen
Ja, ich weiß.
„Budgetplanung“ und „Spaß“ sind zwei Wörter, die man normalerweise nicht unbedingt im selben Satz erwartet.
Aber tatsächlich kann es motivierend sein, Fortschritte zu sehen.
Du kannst dir beispielsweise ein Sparziel setzen und jeden Monat markieren, wie viel du bereits geschafft hast.
100 €.
200 €.
500 €.
700 €.
Und irgendwann steht da plötzlich dein Zielbetrag.
Das ist ein ziemlich gutes Gefühl.
Noch schöner wird es, wenn du nicht nur auf dein Geld schaust, sondern auch darauf, was dir das Geld ermöglicht.
Ein Notgroschen kann mehr Sicherheit bedeuten.
Gespartes Geld kann einen Urlaub ermöglichen.
Rücklagen können dir bei unerwarteten Kosten helfen.
Und ein bewusster Umgang mit Geld kann langfristig ein wichtiger Schritt auf dem Weg zu mehr finanzieller Freiheit sein.
Und ein bewusster Umgang mit Geld kann langfristig ein wichtiger Schritt auf dem Weg zu mehr finanzieller Freiheit sein. Denn finanzielle Freiheit beginnt nicht erst mit einem riesigen Vermögen – sie beginnt oft mit kleinen Entscheidungen im Alltag. Wenn du tiefer in das Thema einsteigen möchtest, findest du hier mehr zum Thema finanzielle Freiheit.
Dein Budget muss nicht perfekt sein
Vielleicht ist das sogar die wichtigste Erkenntnis.
Du brauchst keinen perfekten Budgetplan.
Du brauchst einen, den du tatsächlich benutzt.
Es bringt dir nichts, zwei Stunden lang ein wunderschönes Budget in Canva zu erstellen, wenn du danach nie wieder hineinschaust.
Dein Budget darf simpel sein.
Es darf sich verändern.
Und es darf auch mal nicht funktionieren.
Du lernst schließlich erst, welche Beträge für dich realistisch sind.
Nach einigen Monaten wirst du wahrscheinlich viel besser einschätzen können, wie viel du für Lebensmittel, Freizeit oder andere Bereiche tatsächlich benötigst.
Und genau dann wird Budgetplanung immer einfacher.
Fazit: Gib deinem Geld einen Plan
Geld verschwindet selten einfach so.
Meistens fließt es irgendwohin.
Die Frage ist nur:
Weißt du eigentlich wohin?
Ein Budget kann dir dabei helfen, genau das herauszufinden.
Du musst nicht sofort dein komplettes Leben umkrempeln.
Starte einfach.
Schreib deine Einnahmen auf.
Liste deine Fixkosten.
Beobachte deine Ausgaben.
Setze dir ein Sparziel.
Und probiere die 30-Tage-Budget-Challenge aus.
Vielleicht stellst du dabei fest, dass du viel weniger sparen musst, als du dachtest.
Vielleicht findest du aber auch Ausgaben, bei denen du dir denkst:
„Moment mal … dafür habe ich wirklich jeden Monat Geld ausgegeben?“
Und genau da beginnt Veränderung.
Nicht mit einem perfekten Finanzplan.
Sondern mit dem Moment, in dem du anfängst, dein Geld bewusst zu betrachten.
Denn am Ende geht es nicht darum, möglichst wenig Geld auszugeben.
Es geht darum, mehr Kontrolle darüber zu haben, wofür du dein Geld ausgibst.
Und vielleicht ist genau heute der richtige Tag, damit anzufangen.
Also: Budgetplaner raus, Kaffee daneben und los geht’s. 😉