Planifikoni një buxhet: Në këtë mënyrë ju mbeten më shumë para në fund të muajit
20. Tetor 2026
Planifikimi i një buxheti në vend të humbjes së parave: Kështu funksionon
A e dini këtë?
Në fillim të muajit paratë hyjnë në llogari dhe për një moment gjithçka ndihet mjaft e qetë. Qira e paguar, fatura të kujdesura, ndoshta edhe pak para të lëna mënjanë. Vrapimi.
Dhe pastaj… disi jo më.
Porosit diçka shpejt këtu, mora një kafe atje, bleva sende ushqimore në mes dhe oh po – sigurisht që e ke harruar plotësisht këtë debit.
Papritur muaji është larg nga fundi, por paratë disi janë.
O Zoti im. Ku shkoi e gjitha?
Këtu hyn në lojë një buxhet.
Një buxhet nuk duhet të sigurojë që të shpenzoni çdo qindarkë tre herë dhe të mos e godisni veten me një kafe në fund të muajit. Përkundrazi: planifikimi i mirë i buxhetit duhet t'ju tregojë ku shkojnë në të vërtetë paratë tuaja dhe si mund t'i përdorni ato me më shumë vetëdije.
Sepse të planifikosh para nuk do të thotë automatikisht të jetosh më pak.
Do të thotë të shpenzosh më pak në mënyrë të rastësishme.
Dhe ky është një ndryshim mjaft i madh.
Lidhja e brendshme e duhur: Këtu mund të klikoni në një artikull ekzistues mbi këtë temë "Liria financiare", "Kurseni para" ose "Mendësia e parave" lidhje.
Pse paratë tuaja zhduken më shpejt nga sa mendoni
Problemi zakonisht nuk janë shpenzimet e mëdha.
Natyrisht – nëse një riparim makine, një faturë e lartë ose një blerje e madhe vjen papritur, mund të godasë vërtet buxhetin tuaj.
Por në jetën e përditshme shpesh janë shpenzimet e shumta të vogla që shtohen.
5 € këtu.
12 € atje.
Diçka e shpejtë në furrë.
Një porosi sepse në fakt ju "thjesht dëshironit të hidhnit një vështrim të shpejtë".
Dhe sigurisht e famshmja:
"Oh hajde, unë do ta trajtoj veten me këtë tani."
Pasi nuk është aspak problem.
Por kur singulli “I trajtoj veten” kthehet në dhjetë shpenzime të vogla në javë, gjërat papritur duken ndryshe.
Gjëja e zakonshme për të: shumat individuale zakonisht nuk duken si shumë para.
Pikërisht për këtë ia vlen të shikojmë jo vetëm faturat e mëdha, por gjithë tablonë.
Një shembull i vogël
Imagjinoni që shpenzoni mesatarisht 5 € për gjëra të vogla çdo ditë.
Këto mund të jenë ushqime, pije, blerje spontane ose porosi të vogla në internet.
5 € duken të padëmshme në fillim.
Por gjatë një muaji shumë gjëra bashkohen.
Dhe pikërisht kjo është arsyeja pse një planifikues buxheti mund të jetë kaq i dobishëm: nuk keni pse të merrni me mend se ku po shkojnë paratë tuaja.
Një buxhet në thelb nuk është asgjë më shumë se një plan për paratë tuaja.
Ju mendoni për këtë paraprakisht:
Sa para hyjnë?
Çfarë shpenzimesh fikse kam?
Sa kam nevojë për jetën time të përditshme?
Sa dua të kursej?
Dhe veçanërisht:
Sa mund të shpenzoj lirisht?
Kjo tingëllon mjaft e mërzitshme në fillim.
Por është pikërisht kjo pasqyrë që mund të jetë tepër lehtësuese.
Sepse nëse e dini se, për shembull, 150 € janë të buxhetuara për argëtim, pazar dhe dëshira të tjera, nuk keni pse të mendoni për këtë sa herë që bëni pazar:
"A mund ta përballoj me të vërtetë këtë tani?"
Ju tashmë i keni dhënë paratë tuaja një vend për të shkuar.
Dhe kjo është ajo që ka të bëjë me një buxhet.
Jo për të të ndaluar nga gjithçka.
Por sepse për të dhënë paratë tuaja një plan.
Hapi 1: Zbuloni sa para keni vërtet në dispozicion
Para se të filloni me qëllimet dhe sfidat e kursimeve, së pari duhet të dini se sa para keni në të vërtetë në dispozicion.
Shkruani të ardhurat tuaja të rregullta.
Këto mund të përfshijnë, për shembull:
Paga
Punë me kohë të pjesshme
Të ardhura nga vetëpunësimi
Përfitimi i fëmijëve
Mirëmbajtja
të ardhura të tjera të rregullta
Është e rëndësishme që të mos llogaritni me një shumë të dëshiruar, por me paratë që janë në dispozicion për ju.
Sepse një buxhet funksionon vetëm nëse është realist.
Për shembull, nëse keni 1,500 dollarë, nuk duhet të pretendoni se keni 2,000 dollarë.
Tingëllon logjike.
Megjithatë, të gjithë e bëjmë ndonjëherë. 😅
Hapi 2: Shkruani shpenzimet tuaja fikse
Tani gjërat bëhen interesante.
Cilat kosto vijnë mjaft të besueshme çdo muaj?
Për shembull:
Qira
Energjia elektrike
Internet
celular
Sigurimi
Abonimet
Këstet e kredisë
Anëtarësimet
kontratat e rregullta
Shikoni vërtet nga afër këtu.
Sidomos me abonimet, mund të ndodhë shpejt që të vazhdoni të paguani për gjëra që në fakt nuk i përdorni më.
Shërbimi i transmetimit numër 1.
Shërbimi i transmetimit numër 2.
Palestra, edhe pse u bënë tre muaj që nuk keni “filluar sërish javën tjetër”.
Dhe diku mund të keni ende një abonim provë që e keni harruar prej kohësh.
Këtu mund të gjeni para pa pasur nevojë për të ardhura shtesë.
Thjesht duke kontrolluar shpenzimet tuaja ekzistuese.
Hapi 3: Mos harroni shpenzimet e ndryshueshme
Tani kemi ardhur në zonën ku buxheti zakonisht bëhet pak më kaotik.
Ushqimore.
Koha e lirë.
Pazar.
Vizita në restorant.
Bukuria.
Dhurata.
Hobi.
Transporti.
Dhe sigurisht të gjitha gjërat e vogla që nuk i kishit vënë re më parë.
Pikërisht për këtë duhet të planifikoni për këto shpenzime.
Një buxhet ku paguani vetëm faturat çdo muaj dhe futni 0 € për gjithçka tjetër, ndoshta nuk do të funksionojë për shumë kohë.
Pse?
Sepse ju ende dëshironi të jetoni.
Dhe kjo është krejtësisht normale.
Prandaj, një buxhet realist merr parasysh edhe argëtimin dhe dëshirat personale.
Sepse Një buxhet pa hapësirë për të jetuar zakonisht nuk është një buxhet realist.
Hapi 4: Vendosni objektivin tuaj të kursimeve
Tani vjen pjesa ku mund të mendoni:
Për çfarë dua të kursej në të vërtetë?
Sepse “duhet të kursej më shumë” është një mendim i mirë, por nuk është ende një qëllim konkret.
Ajo që është shumë më motivuese është:
“Dua të kursej 1000 euro për fondin tim të urgjencës.”
Ose:
"Dua ta përdor atë për të financuar pushimet e mia vitin e ardhshëm."
Ose:
"Unë dua të krijoj rezerva financiare."
Një qëllim specifik e bën kursimin më të prekshëm.
Dhe papritmas "Unë do të shpenzoj 20 € më pak sot" nuk do të thotë më thjesht "Nuk më lejohet ta bëj këtë".
Përkundrazi:
“Jam 20 euro më afër qëllimit tim.”
Kjo ndryshon të gjithë perspektivën.
Këshillë për lidhjen: Këtu mund të lexoni shumë mirë një artikull rreth "Vendosni qëllimet e kursimit", "Ndërtoni një vezë fole" ose "Liria financiare" lidhje.
Hapi 5: Bëjeni buxhetin tuaj të dukshëm
Tani vjen pjesa ime e preferuar personale.
Mos e bëni buxhetin tuaj vetëm një numër që zhduket në një aplikacion për marrjen e shënimeve diku.
Bëjeni të dukshëm.
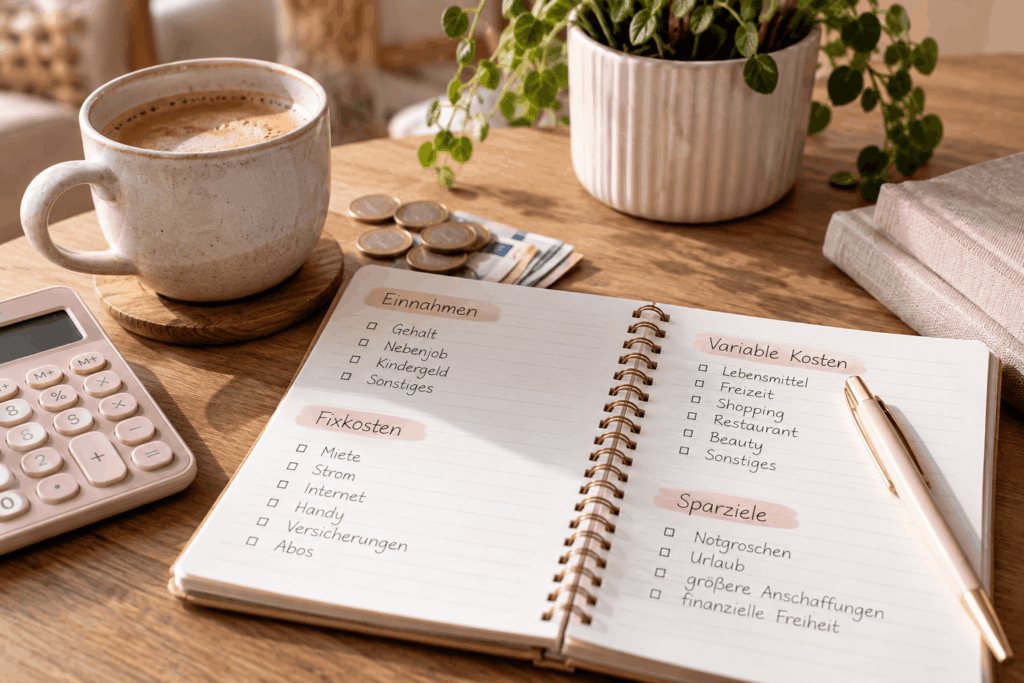
Për shembull, ju mund të përdorni një planifikues klasik buxhetor për këtë.
Në të mund të regjistroni të ardhurat, kostot fikse, shpenzimet e ndryshueshme, qëllimet e kursimeve dhe shpenzimet tuaja aktuale.
Bukuria e saj?
Ju nuk duhet të filloni nga e para çdo muaj.
Ju mund të krahasoni:
Çfarë kisha planifikuar?
Çfarë kam shpenzuar në të vërtetë?
Ku e kisha gabim?
Dhe janë pikërisht këto dallime që janë interesante.
Ndoshta keni buxhetuar 300 dollarë për sende ushqimore, por në fakt keni shpenzuar 370 dollarë.
Atëherë ju e dini:
Këtu më duhet të hedh një vështrim më të afërt.
Ndoshta ishte vetëm 250 euro.
Atëherë ju e dini:
Në rregull, plani im po funksionon mjaft mirë këtu.
Kjo do të thotë se buxheti juaj do të bëhet gjithnjë e më realist me kalimin e kohës.
Dëshironi të planifikoni qartë buxhetin tuaj? Një planifikues buxheti mund t'ju ndihmojë të gjurmoni të ardhurat, shpenzimet dhe qëllimet e kursimeve në një vend. Në këtë mënyrë ju mund të shihni me një shikim se sa keni në dispozicion çdo muaj dhe ku i shpenzoni paratë tuaja. Këtu mund të gjeni një planifikues buxhetor të përshtatshëm.
Sfida buxhetore 30 ditore
Dhe tani le ta kthejmë atë në një sfidë të vogël.
Sepse ndonjëherë nuk mjafton për të zgjidhur:
"Që tani e tutje do të shpenzoj më pak para."
Kjo tingëllon po aq motivuese sa:
“Nga e hëna do të ushqehem vetëm shëndetshëm.”
Të gjithë e dimë se si përfundon kjo. 😂
Një sfidë e bën të gjithën më konkrete.
Sfida juaj e buxhetit 30 ditë
Java 1: Vëzhgoni
Java e parë nuk ka të bëjë me kursimin e përsosur.
Ju thjesht vëzhgoni.
Shkruani çdo edicion në.
Gjithashtu 2.50 €.
Gjithashtu kafeja.
Gjithashtu blerje spontane online.
Gjithashtu 8 € për diçka që pesë minuta më vonë nuk e dini më pse e keni blerë në të vërtetë.
Asnjë vetëfajësim.
Vetëm vëzhgoni.
Sepse ju mund të ndryshoni diçka vetëm nëse e dini se çfarë po ndodh në të vërtetë.
Java 2: Pyetje shpenzimet
Tani shikoni më nga afër shpenzimet tuaja.
Me çdo blerje mund t'i bëni vetes tre pyetje:
A kam vërtet nevojë për këtë?
A e dua vërtet?
Apo thjesht po e blej spontanisht?
Dhe jo, nuk keni pse të mbani një seminar filozofik për çdo gjë të vogël.
Por kjo pushim i vogël mund të ndihmojë, veçanërisht me blerjet më të mëdha ose spontane.
Ndonjëherë vëreni:
"Po, e dua vërtet këtë."
Pastaj blej atë.
Pa një ndërgjegje fajtore.
Dhe ndonjëherë kupton:
"Në fakt, nuk më duhet fare."
Pastaj 20 € do të mbeten në llogarinë tuaj.
Të dyja janë plotësisht në rregull.
Java 3: Zgjidhni një zonë kursimi
Tani ju jeni duke kërkuar për veten tuaj një zonë në të cilën dëshironi të kurseni më me vetëdije.
Jo dhjetë.
A.
Ndoshta janë shërbimet e dërgesës.
Ndoshta pazar.
Ndoshta ha në lëvizje.
Ndoshta abonime të panevojshme.
Ose mbase vini re se rregullisht shpenzoni më shumë sesa keni planifikuar kur blini gjëra ushqimore.
Pastaj përqendroheni në këtë për një javë.
Kjo e bën sfidën shumë më realiste.
Java 4: Optimizoni buxhetin tuaj
Tani vjen pjesa emocionuese.
Ju shikoni javët tuaja të kaluara.
Çfarë funksionoi mirë?
Ku keni shkuar vazhdimisht mbi buxhetin tuaj?
Cilat shpenzime ishin të panevojshme?
Ku dëshironi të buxhetoni më shumë para me vetëdije?
Dhe çfarë do të dëshironit të bënit ndryshe muajin tjetër?
Qëllimi nuk është të përfundoni me një plan buxhetor perfekt.
Qëllimi është, për të kuptuar më mirë mënyrën tuaj të trajtimit të parave.
Planifikimi i një buxheti nuk do të thotë që nuk mund të shpenzoni më shumë
Do të doja ta bëja shumë të qartë në këtë pikë.
Buxheti nuk duhet të jetë burg.
Nëse mendoni vetëm nëse mund të përballoni diçka çdo muaj, në një moment e gjithë kjo nuk do të jetë më argëtuese.
Dhe pikërisht për këtë mendoj se ka kuptim të buxhetosh me vetëdije një shumë për gjëra që të bëjnë të lumtur.
Ndoshta është 50 €.
Ndoshta 100 €.
Ndoshta pak a shumë.
Kjo varet nga situata juaj personale.
Por nëse e dini:
"Këto janë paratë e mia për kohën e lirë dhe dëshirat."
mund ta shpenzoni edhe ju.
Pa u ndjerë gjithmonë sikur sapo keni shkatërruar të gjithë të ardhmen tuaj financiare sepse keni blerë një top të ri.
Në fund të fundit, një buxhet nuk do të thotë:
Mos shpenzoni asnjë para.
Do të thotë:
Shpenzoni paratë me vetëdije.
Çfarë do të bëni nëse ende e tejkaloni buxhetin tuaj?
Spoiler:
do të ndodhë.
Në një moment do të shpenzoni më shumë sesa keni planifikuar.
Ndoshta ju shpenzoni 80 € për sende ushqimore edhe pse buxheti juaj javor është 60 €.
Ndoshta vjen një faturë e papritur.
Ndoshta thjesht po kaloni një muaj të keq.
Kjo nuk do të thotë se i gjithë planifikimi i buxhetit tuaj ka dështuar.
Në vend të kësaj, shikoni Pse keni kaluar mbi buxhetin.
A ishte shuma joreale në fillim?
A ka pasur ndonjë shpenzim të papritur?
Apo ishte në fakt një çështje spontane?
Ky dallim është i rëndësishëm.
Sepse ndonjëherë nuk është sjellja juaj ajo që duhet ndryshuar.
Ndoshta buxheti juaj thjesht duhet të rregullohet.
Gabimi më i rëndësishëm në planifikimin e buxhetit
Një nga gabimet më të mëdha, për mendimin tim, është fillimi shumë i rreptë.
Ju vendosni një objektiv të madh kursimi.
Papritmas dëshironi të shmangni të gjitha vizitat në restorant.
Nuk ka më udhëtime për blerje.
Jo shpërblime të vogla.
Kurseni çdo cent.
Dhe pas dy javësh acarohesh dhe heq dorë nga gjithçka.
Problemi nuk jeni domosdoshmërisht ju.
Ndoshta plani juaj ishte shumë ekstrem.
Një buxhet i mirë duhet të përshtatet me jetën tuaj reale.
Për shembull, nëse dëshironi të kurseni 100 € çdo muaj, por nuk keni kursyer ende asgjë, mund të ketë më shumë kuptim të filloni me një shumë më të vogël.
Ju gjithmonë mund të rriteni më vonë.
Sepse zakonet financiare nuk ndodhin brenda natës.
Ata vijnë duke i bërë ato vazhdimisht.
Buxhetimi mund të jetë edhe argëtues
Po e di.
"Planifikimi i buxhetit" dhe "argëtim" janë dy fjalë që normalisht nuk do të prisni t'i dëgjoni në të njëjtën fjali.
Por në fakt, mund të jetë motivuese për të parë përparim.
Për shembull, mund të vendosni një objektiv kursimi dhe të shënoni çdo muaj se sa keni arritur tashmë.
100 €.
200 €.
500 €.
700 €.
Dhe në një moment, shuma juaj e synuar shfaqet papritmas.
Kjo është një ndjenjë mjaft e mirë.
Do të jetë edhe më mirë nëse jo vetëm shikoni paratë tuaja, por edhe çfarë çfarë ju lejojnë paratë.
Një fond emergjence mund të nënkuptojë më shumë siguri.
Paratë e kursyera mund të bëjnë të mundur një pushim.
Rezervat mund t'ju ndihmojnë me kosto të papritura.
Dhe përballja me paratë me vetëdije mund të jetë një hap i rëndësishëm afatgjatë në rrugën drejt më shumë lirisë financiare.
Dhe përballja me paratë me vetëdije mund të jetë një hap i rëndësishëm afatgjatë në rrugën drejt më shumë lirisë financiare. Sepse liria financiare nuk fillon vetëm me asete të mëdha – ajo shpesh fillon me vendime të vogla në jetën e përditshme. Nëse dëshironi të futeni më thellë në temën, mund ta gjeni më shumë për lirinë financiare këtu.
Buxheti juaj nuk duhet të jetë i përsosur
Ndoshta ky është edhe zbulimi më i rëndësishëm.
Ju nuk keni nevojë për një plan buxhetor perfekt.
Ju duhet një që e përdorni në të vërtetë.
Nuk ka kuptim të shpenzosh dy orë për të krijuar një buxhet të bukur në Canva nëse nuk e shikon më kurrë.
Buxheti juaj mund të jetë i thjeshtë.
Mund të ndryshojë.
Dhe ndonjëherë mund të mos funksionojë.
Në fund të fundit, ju mësoni vetëm se cilat shuma janë reale për ju.
Pas disa muajsh, ju ndoshta do të keni një ide shumë më të mirë se sa keni nevojë në të vërtetë për sende ushqimore, kohë të lirë ose zona të tjera.
Dhe pikërisht atëherë planifikimi i buxhetit bëhet më i lehtë dhe më i lehtë.
Përfundim: Jepni paratë tuaja një plan
Paratë rrallë thjesht zhduken.
Shumicën e kohës rrjedh diku.
Pyetja e vetme është:
A e dini vërtet ku?
Një buxhet mund t'ju ndihmojë të kuptoni pikërisht këtë.
Ju nuk keni nevojë të ndryshoni të gjithë jetën tuaj menjëherë.
Vetëm filloni.
Shkruani të ardhurat tuaja.
Listoni kostot tuaja fikse.
Shikoni shpenzimet tuaja.
Vendosni një objektiv kursimi.
Dhe provoni sfidën e buxhetit 30-ditor.
Ju mund të zbuloni se duhet të kurseni shumë më pak nga sa keni menduar.
Por mund të gjeni gjithashtu çështje që ju bëjnë të mendoni:
“Prit… Vërtet kam shpenzuar para për këtë çdo muaj?”
Dhe pikërisht këtu fillon ndryshimi.
Jo me një plan financiar perfekt.
Por me momentin që filloni të shikoni me vetëdije paratë tuaja.
Sepse në fund të fundit nuk bëhet fjalë për të shpenzuar sa më pak para.
Bëhet fjalë për, për të pasur më shumë kontroll mbi mënyrën se si i shpenzoni paratë tuaja.
Dhe ndoshta sot është dita e duhur për të filluar.